Klient z Kalifornii prosi o dokument, który nazywa invoice, a Ty nie masz firmy. Do tego pyta o formularz W-8BEN i o numer podatkowy, którego nie posiadasz. Ten tekst prowadzi przez całą drogę jednego dokumentu, od ustaleń z klientem po przelew na koncie, i pokazuje, jak wygląda faktura dla firmy z USA, kiedy własnej działalności jeszcze nie prowadzisz.
Czy można wystawić fakturę dla firmy z USA bez własnej działalności?
Można na dwa sposoby. Albo rozliczysz przychód w ramach działalności nierejestrowanej, albo dokument wystawi za Ciebie podmiot, który prowadzi już własną działalność.
Rejestracja firmy w Polsce nie jest tu warunkiem koniecznym. Potrzebne są dwie inne rzeczy: dokument, który zaakceptuje księgowość po drugiej stronie oceanu, oraz sposób wykazania przychodu przed polskim urzędem skarbowym. Warto rozdzielić je od pierwszego dnia, bo klient patrzy wyłącznie na pierwszą.
Reszta tego tekstu opisuje obie ścieżki po kolei.
Praca zdalna dla firmy z USA: jak nazywają ją polskie przepisy?
W języku podatkowym to eksport usług, czyli świadczenie usługi na rzecz podmiotu spoza Polski. Nazwa brzmi poważnie, a opisuje zwykłą sytuację, w której programista pisze kod dla firmy z innego kraju.
Termin ma znaczenie praktyczne, bo od niego zaczyna się cała reszta. Skoro usługa wychodzi poza granicę, przepisy muszą rozstrzygnąć, w którym kraju powstaje podatek i kto go rozlicza. Odpowiedź na to pytanie decyduje o wyglądzie każdej faktury zagranicznej, jaką wystawisz.
Punktem wyjścia jest Twoja rezydencja podatkowa. Mieszkając i pracując w Polsce, rozliczasz tu całość dochodu, niezależnie od tego, skąd przyszły pieniądze. Dotyczy to również cudzoziemców, którzy mieszkają w Polsce na podstawie karty pobytu i pracują dla zleceniodawcy z zagranicy. To pierwszy fakt, o który potykają się osoby szukające informacji o pracy zdalnej dla zagranicznej firmy i podatkach.
Dlaczego faktura bez VAT dla firmy zagranicznej jest normą, a nie błędem?
Przy usługach IT dla przedsiębiorcy z innego kraju miejsce opodatkowania przenosi się do kraju nabywcy. Polski podatek od towarów i usług nie pojawia się wtedy na dokumencie, bo transakcja nie podlega opodatkowaniu w Polsce.
Zasadę reguluje przepis o miejscu świadczenia usług na rzecz podatnika, w praktyce nazywany regułą kraju nabywcy. Obowiązek rozliczenia przechodzi na kupującego, który wykonuje go według własnych krajowych przepisów. Mechanizm nosi nazwę odwrotnego obciążenia, a w korespondencji z zagranicznym kontrahentem spotkasz go jako reverse charge.
Dla osoby piszącej kod działa tu prosta analogia. Odwrotne obciążenie przypomina przekazanie obsługi wyjątku do warstwy wyżej. Twoja funkcja nie rozstrzyga, co zrobić z podatkiem. Oznacza go i oddaje wywołującemu, który ma pełny kontekst i własne reguły.
W praktyce na dokumencie zamiast stawki procentowej pojawia się oznaczenie wskazujące, że sprzedaż nie podlega opodatkowaniu w kraju, potocznie nazywane stawką NP. Faktura bez VAT dla zagranicznej firmy nie jest więc przywilejem ani przeoczeniem, tylko standardowym trybem rozliczenia usług transgranicznych.
Klient z USA i klient z Unii: dwie różne procedury przy tej samej usłudze
Sam mechanizm jest podobny, ale obowiązki formalne rozchodzą się mocno. Przy kontrahencie unijnym dochodzi rejestracja do transakcji wewnątrzwspólnotowych i cykliczna sprawozdawczość, przy amerykańskim tych obowiązków nie ma.
Faktura dla klienta z UE bez działalności wymaga sprawdzenia, czy nabywca zagraniczny figuruje w unijnej bazie pod aktywnym numerem NIP UE. Służy do tego wyszukiwarka VIES. Amerykańska spółka w tej bazie nie występuje i występować nie musi, bo posługuje się numerem lokalnym, oznaczanym skrótem TIN, a w przypadku firm najczęściej EIN.
| Element rozliczenia | Klient z USA | Klient z Unii Europejskiej |
| Polski podatek od towarów i usług | Nie występuje, usługa poza terytorium kraju | Nie występuje, rozlicza nabywca |
| Numer identyfikacyjny nabywcy | Numer lokalny, najczęściej EIN | NIP UE, sprawdzany w bazie VIES |
| Rejestracja VAT-UE przed transakcją | Nie dotyczy | Wymagana, także przy zwolnieniu z podatku |
| Adnotacja na dokumencie | Wskazanie, że sprzedaż nie podlega opodatkowaniu w Polsce | Adnotacja o odwrotnym obciążeniu |
| Informacja podsumowująca | Nie dotyczy | Składana za okresy ze sprzedażą unijną |
| Ujęcie w pliku JPK_V7 | Dotyczy czynnych podatników | Dotyczy czynnych podatników |
| Formularz od kontrahenta | Zwykle W-8BEN albo W-8BEN-E | Zwykle brak |
Cała różnica sprowadza się do architektury systemu. Unia zbudowała wspólny rejestr i wspólną sprawozdawczość, więc wymaga zgłoszeń. Stany Zjednoczone weryfikują status odbiorcy płatności po swojej stronie, przez formularz wypełniany przed pierwszym przelewem.
Co powinna zawierać faktura dla firmy zagranicznej bez NIP
Dokument musi identyfikować obie strony, usługę i kwotę, nawet gdy podatnik zagraniczny nie posiada europejskiego numeru. Brak takiego numeru sam w sobie niczego nie unieważnia.
Pięć elementów warto sprawdzić przed wysyłką:
- dane nabywcy w pełnym brzmieniu wraz z adresem kontrahenta, a po stronie amerykańskiej numer identyfikacyjny, jeśli klient go poda
- opis usługi na tyle konkretny, żeby księgowość klienta rozumiała, za co płaci
- waluta rozliczenia i kwota, najczęściej w USD, rzadziej w EUR albo GBP
- data sprzedaży oraz termin wystawienia, bo od nich zależy kurs przeliczenia
- adnotacja o sposobie rozliczenia podatku, dopasowana do tego, czy klient działa w Unii, czy poza nią
Opis usługi bywa lekceważony, a potrafi zaoszczędzić tydzień korespondencji. Wpis w rodzaju „usługi informatyczne” wywołuje pytania po obu stronach, natomiast jedno zdanie o zakresie prac zamyka temat od razu. Myląca bywa też sama nazwa, ponieważ faktura VAT dla firmy z USA nie zawiera stawki podatku, mimo że w obiegu funkcjonuje właśnie pod takim określeniem.
Kto wystawi dokument, jeśli nie masz firmy
Umowę z zagranicznym klientem podpisuje podmiot prowadzący działalność, a Ty wykonujesz pracę na podstawie umowy z nim. Faktura wychodzi z jego numerem, pieniądze trafiają do Ciebie po potrąceniu prowizji albo abonamentu.
Praca dla zagranicznej firmy bez działalności gospodarczej wygląda w tym modelu z perspektywy klienta zwyczajnie. Dostaje dokument od zarejestrowanego podmiotu z Unii Europejskiej i nie analizuje Twojego statusu. Jak ten mechanizm działa na co dzień, czym różnią się operatorzy i na co patrzeć przy wyborze, wyjaśnia strona o tym, czym jest inkubator przedsiębiorczości dla programistów.
Pierwszy dokument dla zagranicznego zleceniodawcy powstaje w pięciu ruchach.
- Ustal walutę, kwotę i termin płatności, przy kontrahentach zza oceanu najczęściej trzydziestodniowy, w kontraktach zapisywany jako net 30.
- Ustal status kontrahenta, czyli czy płaci firma, czy osoba prywatna, oraz kraj jego siedziby.
- Przekaż dane do wystawienia dokumentu wraz z opisem wykonanej pracy i numerem zamówienia zakupowego (purchase order), jeśli klient takim się posługuje.
- Wyślij dokument klientowi i zachowaj potwierdzenie wysyłki razem z umową.
- Odbierz wypłatę po wpływie środków, pomniejszoną o prowizję i zaliczkę na podatek.
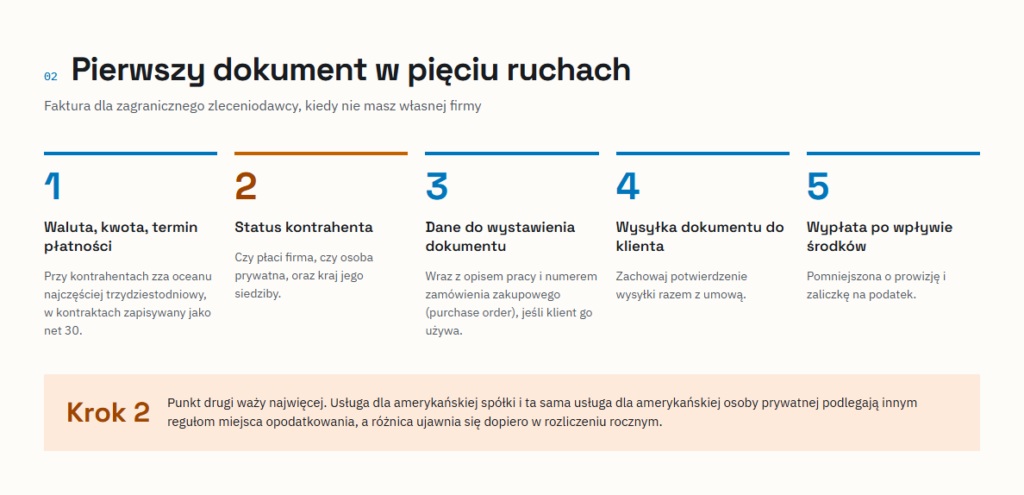
Punkt drugi waży najwięcej. Usługa dla amerykańskiej spółki i ta sama usługa dla amerykańskiej osoby prywatnej podlegają innym regułom miejsca opodatkowania, a różnica ujawnia się dopiero w rozliczeniu rocznym.
Porada eksperta od Alexa, współzałożyciela portalu business-incubators.com: „Przy pierwszej współpracy z zagraniczną firmą poproś o rozbicie płatności na dwie części zamiast jednej na koniec miesiąca. Nie chodzi o brak zaufania, tylko o test procedury. Jeśli obieg dokumentu w firmie klienta trwa sześć tygodni, lepiej dowiedzieć się o tym przy mniejszej kwocie niż po pełnym miesiącu pracy.”
Po jakim kursie przeliczyć fakturę w walucie obcej?
Do celów podatkowych stosuje się średni kurs NBP z ostatniego dnia roboczego poprzedzającego dzień powstania obowiązku podatkowego. Nie jest to kurs z dnia wpływu pieniędzy ani kurs Twojego banku.
Przy pierwszym rozliczeniu ta zasada zaskakuje. Przychód wykazujesz po jednym kursie, a realnie dostajesz przewalutowanie po innym, zwykle mniej korzystnym. Powstaje różnica między kwotą w ewidencji a kwotą na koncie, która przy większych fakturach robi się widoczna.
Programiście łatwo ułożyć to sobie przez porównanie do wersjonowania. Kurs podatkowy jest wartością zamrożoną w konkretnym wydaniu, do którego zawsze można wrócić i odtworzyć wynik. Kurs bankowy jest odczytem na żywo w chwili wykonania operacji. Oba są poprawne, tylko odpowiadają na inne pytania.
Archiwum tabel prowadzi Narodowy Bank Polski, co pozwala odtworzyć notowanie z dowolnego dnia poprzedzającego sprzedaż przy kontroli albo korekcie.
Upwork bez działalności gospodarczej: co zmienia platforma?
Platforma nie zwalnia z rozliczenia przychodu w Polsce. Zmienia natomiast to, kto formalnie jest Twoim kontrahentem i skąd przychodzi wypłata.
Środki wpływają wtedy od operatora serwisu albo z konta pośrednika płatniczego, na przykład z usługi typu Payoneer czy Wise, a nie bezpośrednio od klienta końcowego. Dla urzędu skarbowego pozostaje to Twoim przychodem, rozliczanym w zeznaniu PIT według wybranej formy opodatkowania. Osoby szukające informacji o podatkach od Upworka w Polsce najczęściej mylą właśnie te dwie warstwy, czyli źródło przelewu i źródło przychodu.
Serwisy pośredniczące pobierają prowizję od zlecenia, a często drugą opłatę przy wypłacie. W zamian dają zabezpieczenie płatności w formie depozytu (escrow), w którym pieniądze klienta blokowane są przed startem prac. Stawiając na taki marketplace dla bezpieczeństwa transakcji, płacisz podwójną prowizją i godzisz się na ograniczoną kontrolę nad relacją z klientem. Stawiając na kontrakt bezpośredni dla wyższej stawki, bierzesz na siebie ryzyko nieopłaconej faktury i windykacji w obcej jurysdykcji.
Modele współpracy różnią się też sposobem rozliczania pracy. Upwork opiera się głównie na stawce godzinowej z pomiarem czasu, Fiverr na pakietach o stałej cenie, a Deel i EasyStaff obsługują raczej stałe kontrakty miesięczne dla firm zatrudniających za granicą. Przy większych projektach spotkasz też rozliczenie etapowe, w umowach opisywane jako płatność za milestone.
Istnieje jeszcze wariant pośredni, w którym klienta poznajesz na platformie, a współpracę przenosisz poza nią. Zanim spróbujesz, przeczytaj regulamin serwisu, bo część giełd zakazuje takich prób i blokuje za nie konta razem ze zgromadzonymi środkami.
Droga jednej faktury: od podpisu do przelewu na koncie
Między kwotą na dokumencie a kwotą na koncie stoją cztery pozycje: prowizja pośrednika lub platformy, koszt przewalutowania, opłata za przelew międzynarodowy i zaliczka na podatek dochodowy.
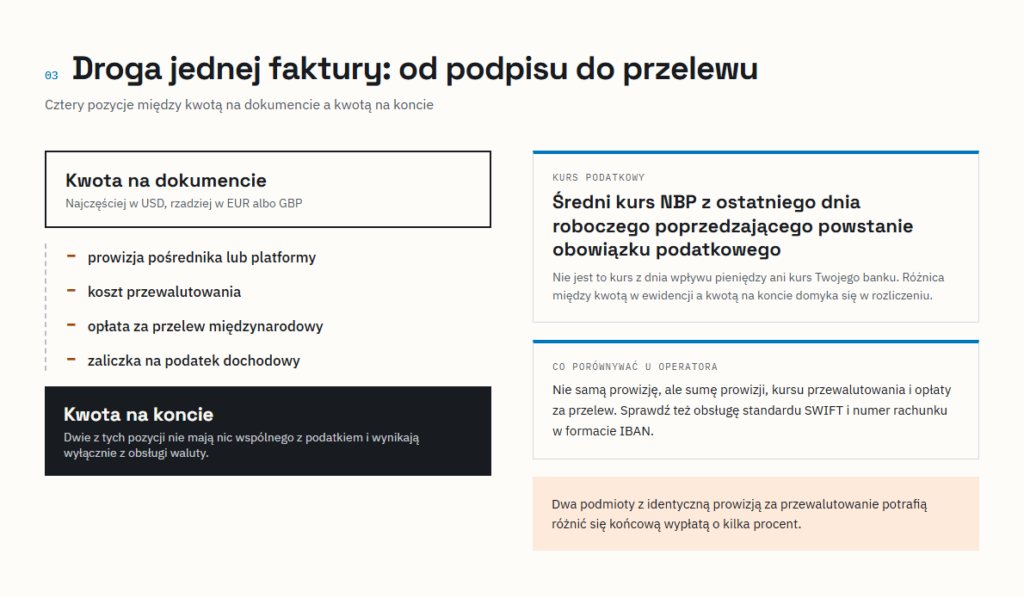
Prześledźmy to na konkretnym przykładzie z zaokrąglonymi liczbami. Programista podpisuje kontrakt z software house z USA na pięć tysięcy dolarów miesięcznie i rozlicza go przez pośrednika. Pieniądze najpierw trafiają na konto walutowe operatora, potem następuje przewalutowanie na złote, następnie potrącenie prowizji, na końcu zaliczka na podatek. Kwota widoczna na koncie jest więc niższa nie o jedną pozycję, tylko o cztery, przy czym dwie z nich nie mają nic wspólnego z podatkiem i wynikają wyłącznie z obsługi waluty.
Konsekwencja jest praktyczna. Porównując operatorów przy zleceniach zagranicznych, patrz nie na samą prowizję, ale na sumę prowizji, kursu przewalutowania i opłaty za przelew. Dwa podmioty z identyczną prowizją za przewalutowanie potrafią różnić się końcową wypłatą o kilka procent.
Warto też sprawdzić, czy operator obsługuje przelew w standardzie międzynarodowym SWIFT i czy udostępnia numer rachunku w formacie IBAN, bo od tego zależy, ile ogniw pośredniczących przejdzie Twoja płatność. Liczby w tym przykładzie pokazują mechanizm, a nie ofertę konkretnego podmiotu.
Jakich dokumentów zażąda od Ciebie amerykański klient?
Najczęściej jednego, czyli formularza W-8BEN dla osoby fizycznej albo W-8BEN-E dla podmiotu. Rzadziej dochodzi prośba o certyfikat rezydencji wydany przez polski urząd skarbowy.
Formularz W-8BEN nie jest deklaracją podatkową w Polsce i nie rodzi żadnych obowiązków wobec polskiego urzędu. Potwierdza wyłącznie, że odbiorca płatności nie jest amerykańskim podatnikiem, dzięki czemu wypłacający nie potrąca podatku u źródła według stawki krajowej. Rozliczając się przez pośrednika, stroną umowy jest ten pośrednik, więc kwestię formularza wyjaśnij z operatorem przed podpisaniem kontraktu.
Certyfikat rezydencji działa inaczej. Wydaje go polska administracja skarbowa i potwierdza, że podlegasz opodatkowaniu w Polsce. Bywa potrzebny wtedy, gdy zagraniczny płatnik chce zastosować obniżoną stawkę wynikającą z umowy o unikaniu podwójnego opodatkowania.
Przy usługach informatycznych podatek u źródła, w dokumentach amerykańskich występujący jako withholding tax, zwykle nie jest pobierany na podstawie umowy między Polską a Stanami Zjednoczonymi. Wyjątki dotyczą części należności o charakterze licencyjnym, dlatego zapis o przeniesieniu praw autorskich ma tu znaczenie nie tylko cywilne, ale i podatkowe.
Co wychodzi dopiero przy rozliczeniu rocznym?
Kilka szczegółów nie daje o sobie znać przez pierwsze miesiące, a potem wraca przy zamykaniu roku.
Moment powstania przychodu nie zależy od tego, czy wypłaciłeś pieniądze z konta platformy na własne. Środki zablokowane w serwisie potrafią więc podnieść Twój przychód za dany okres, mimo że fizycznie ich nie widziałeś.
Różnica kursowa między kwotą wykazaną a otrzymaną nie znika, tylko domyka się w rozliczeniu. Przy kilkunastu dokumentach w roku suma tych różnic przestaje być zaokrągleniem i zaczyna być osobną pozycją.
W 2026 roku dochodzi obsługa dokumentów w krajowym systemie elektronicznym, oznaczanym skrótem KSeF. Faktury dla kontrahentów zagranicznych mają w nim własne reguły, które sprawdź na dzień wystawienia pierwszego dokumentu, bo etapy wdrożenia rozłożono w czasie.
Bank potrafi poprosić o dokumenty do przelewu walutowego z zagranicy, szczególnie przy pierwszych transakcjach i przy większych kwotach. Umowa i faktura wystarczają, ale lepiej mieć je pod ręką, zanim pieniądze zatrzymają się na kilka dni do wyjaśnienia.
Zwolnienie z podatku od towarów i usług liczy się od obrotu, a sprzedaż niepodlegająca opodatkowaniu w Polsce wchodzi do tego rachunku na własnych zasadach. Przy rosnących kontraktach sprawdź to, zanim przekroczysz próg.
Argument za własną firmą, którego nie da się zbić
Praca z Polski dla firmy w USA na stałym, wysokim kontrakcie wygląda finansowo lepiej na własnej działalności. Powodem jest kontrola nad kursem i niższy koszt obsługi przy dużym wolumenie.
Mając własną firmę, otwierasz konto walutowe na swoich warunkach, sam wybierasz moment przewalutowania i negocjujesz kurs z bankiem albo z serwisem wymiany. Odliczasz koszty sprzętu i licencji, budujesz też historię działalności, która przydaje się przy kredycie i przy rozmowie o większym kontrakcie. Dochodzi wybór formy opodatkowania, w tym ryczałtu, który przy usługach programistycznych bywa korzystny, choć jego zasady to temat na osobne omówienie.
Ten argument ma jednak warunek, który przy pierwszym zagranicznym kliencie rzadko jest spełniony. Rozliczenia transgraniczne wymagają wiedzy, której zwykle jeszcze nie ma: rejestracji do transakcji unijnych, informacji podsumowujących, kursów, ewidencji i terminów. Błąd w rozliczeniu międzynarodowym kosztuje więcej niż w krajowym, bo koryguje się go w dwóch systemach naraz. Pośrednik przejmuje tę część i pozwala sprawdzić model współpracy, zanim weźmiesz obowiązki na siebie.
Przy jednym kliencie i nieregularnych zleceniach różnica w kosztach jest niewielka, a różnica w ryzyku duża. Przy trzech stałych kontraktach proporcja się odwraca i wtedy warto policzyć wariant z własną firmą.
Jak zmieniało się rozliczanie zagranicznych zleceń
Dwadzieścia lat temu polski wykonawca pracujący dla zagranicznego zleceniodawcy działał w znacznie mniej jasnym otoczeniu. Przelewy trafiały na konta prywatne, a rozliczenie odbywało się często dopiero w zeznaniu rocznym, bez dokumentu sprzedaży.
Model był prosty i kruchy jednocześnie. Brakowało jednolitej zasady rozstrzygającej, gdzie usługa jest opodatkowana, więc ta sama transakcja bywała różnie interpretowana po obu stronach granicy. Ryzyko podwójnego opodatkowania było realne, a spór z urzędem sprowadzał się do analizy korespondencji z klientem zamiast analizy faktury.
Rynek próbował własnych rozwiązań. Część wykonawców zakładała spółki w krajach o prostszej administracji, żeby fakturować przez nie zagranicznych klientów, co przy braku realnej działalności w tych krajach szybko okazywało się kosztowne i ryzykowne. Popularne bywały również umowy zawierane wprost z zagranicznym podmiotem, który nie miał w Polsce żadnych obowiązków płatnika, więc cały ciężar rozliczenia spadał na wykonawcę, zwykle bez jego świadomości.
Ujednolicenie zasad miejsca świadczenia usług i upowszechnienie odwrotnego obciążenia rozwiązały główny problem. Dziś wiadomo, gdzie usługa jest opodatkowana i kto rozlicza podatek, a rola wykonawcy sprowadza się do poprawnego wystawienia dokumentu i pilnowania kursu.
Zapisy w kontrakcie, które ratują pieniądze
Pięć punktów decyduje o tym, czy zagraniczny kontrakt okaże się opłacalny. Żaden z nich nie dotyczy wysokości stawki.
- Waluta rozliczenia oraz strona ponosząca koszty przelewu międzynarodowego
- Termin płatności liczony od wystawienia dokumentu, a nie od akceptacji raportu przez klienta
- Prawo właściwe dla umowy i sąd rozstrzygający spór, bo od tego zależy realna szansa odzyskania pieniędzy
- Zakres przeniesienia praw autorskich, ważny również przy ocenie podatku u źródła
- Zasady wypowiedzenia i rozliczenia prac w toku przy nagłym zamknięciu projektu, istotne zwłaszcza przy kontrakcie godzinowym
Trzeci punkt bywa pomijany najczęściej. Klauzula wskazująca sąd w odległym stanie wygląda niegroźnie do chwili, w której dokument na kilka tysięcy dolarów pozostaje nieopłacony, a koszt dochodzenia należności przekracza jego wartość.
Porada eksperta od Mateusza, współzałożyciela portalu business-incubators.com: „Zanim podpiszesz kontrakt zza oceanu, zapytaj wprost, kto pokrywa koszty przelewu i po jakim kursie przeliczana jest wypłata. Przy stawce pięciu tysięcy dolarów miesięcznie sam spread na przewalutowaniu potrafi zjeść równowartość kilku godzin Twojej pracy, a to pozycja, o której nikt nie mówi na rozmowie.”
Najczęstsze pytania
Czy faktura dla firmy z USA powinna zawierać polski podatek od towarów i usług?
Nie, przy usłudze dla amerykańskiego przedsiębiorcy transakcja nie podlega opodatkowaniu w Polsce. Zamiast stawki umieszcza się informację o sposobie rozliczenia.
Czy amerykańska firma musi mieć numer podatkowy z Unii?
Nie musi i zwykle go nie ma. Posługuje się numerem lokalnym, a jego nieobecność w bazie VIES nie stoi na przeszkodzie wystawieniu dokumentu.
Czy przy kliencie z Unii wystarczy sama faktura?
Nie. Dochodzi rejestracja VAT-UE przed pierwszą sprzedażą oraz informacja podsumowująca, a numer kontrahenta trzeba sprawdzić przed transakcją.
Czy trzeba rozliczyć zarobki, które zostały na koncie platformy?
Tak, przychód powstaje niezależnie od tego, czy wypłaciłeś środki na konto bankowe. Sposób rozliczenia zależy od wybranej formy prowadzenia działalności.
Czy klient indywidualny z USA rozlicza się tak samo jak firma?
Nie. Przy sprzedaży na rzecz osoby prywatnej reguły miejsca opodatkowania są inne niż przy sprzedaży dla przedsiębiorcy, dlatego status kontrahenta ustala się przed wystawieniem dokumentu.
Zanim wyślesz pierwszy dokument
Trzy ustalenia zajmą pół godziny, a oszczędzą tygodnie wyjaśnień. Ustal status i kraj kontrahenta. Zapisz w umowie walutę, termin płatności i stronę ponoszącą koszty przelewu. Sprawdź, jak Twój sposób rozliczenia traktuje klientów zagranicznych, zanim cokolwiek wyślesz.
Zasady rozliczania usług transgranicznych opisuje portal podatki.gov.pl, obowiązki przy sprzedaży zagranicznej znajdziesz na biznes.gov.pl, a tabele kursów prowadzi Narodowy Bank Polski. Materiał ma charakter informacyjny, a decyzje podatkowe warto potwierdzić u księgowego prowadzącego Twoje rozliczenia.
Faktura dla firmy z USA bez własnej działalności okazuje się więc kwestią procedury, nie przywileju. Potrzebujesz jednego dokumentu, jednej decyzji o sposobie rozliczenia i wiedzy, po jakim kursie liczony jest Twój przychód.