DJ może grać wesela bez firmy, a dj działalność nierejestrowana to najczęściej wyszukiwane hasło w tej sprawie i zarazem najczęściej źle opisywane. Ta forma jest dla DJ-a otwarta, bo granie nie wymaga koncesji ani wpisu do rejestru działalności regulowanej, a limit na 2026 rok wynosi 10 813,50 zł przychodu na kwartał. To samo dotyczy muzyka grającego solo i zespołu weselnego. Pułapki są trzy i żadna nie polega na tym, że „usługi są wyłączone”. Pierwsza to składki, które przy usłudze spadają na zamawiającego. Druga to zgłoszenie umowy o dzieło do ZUS, o którym para młoda zwykle nie wie. Trzecia to powtarzalność. Dwudzieste wesele w sezonie wygląda już jak firma.
Dwie rzeczy zmieniły się niedawno. Dyrektor Krajowej Informacji Skarbowej w interpretacji z 12 stycznia 2026 roku (sygn. 0112-KDIL1-2.4012.710.2025.1.AS) uznał DJ-a, wodzireja i konferansjera prowadzącego wesela za artystę wykonawcę i przyznał mu zwolnienie z VAT. ZAiKS we wrześniu 2025 roku opisał wprost, że umowa z DJ-em na prowadzenie imprezy to świadczenie usług, a nie dzieło. Poniżej przechodzimy jedno wesele krok po kroku, od zapytania do przelewu, i na końcu sprawdzamy, kiedy sezon zamienia się w działalność gospodarczą.
Czy DJ może prowadzić działalność nierejestrowaną?
Tak. Warunki są dwa, czyli limit kwartalny i 60 miesięcy bez własnej firmy. Portal biznes.gov.pl wymienia zamknięty katalog tego, czego bez rejestracji robić nie wolno, i są to zajęcia wymagające koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej (ochrona osób, sprzedaż alkoholu, usługi detektywistyczne, odpady) oraz te, które inna ustawa z góry nazywa działalnością gospodarczą. Grania muzyki tam nie ma. Szczegóły są w poradniku biznes.gov.pl o działalności nierejestrowanej.
Trzeba tu sprostować popularny wpis. Blog dj.kalemba.pl w styczniu 2026 roku napisał, że DJ nie może działać na nierejestrowanej, bo „świadczenie usług zostało wyłączone z nierejestrowej działalności zgodnie z art. 5 Prawa przedsiębiorców”. Ten przepis mówi o limicie przychodu i o 60 miesiącach przerwy, a nie o usługach. Wniosek jest zbyt daleko idący, choć problem, który autor zauważył, jest prawdziwy i wraca niżej. Chodzi o składki.
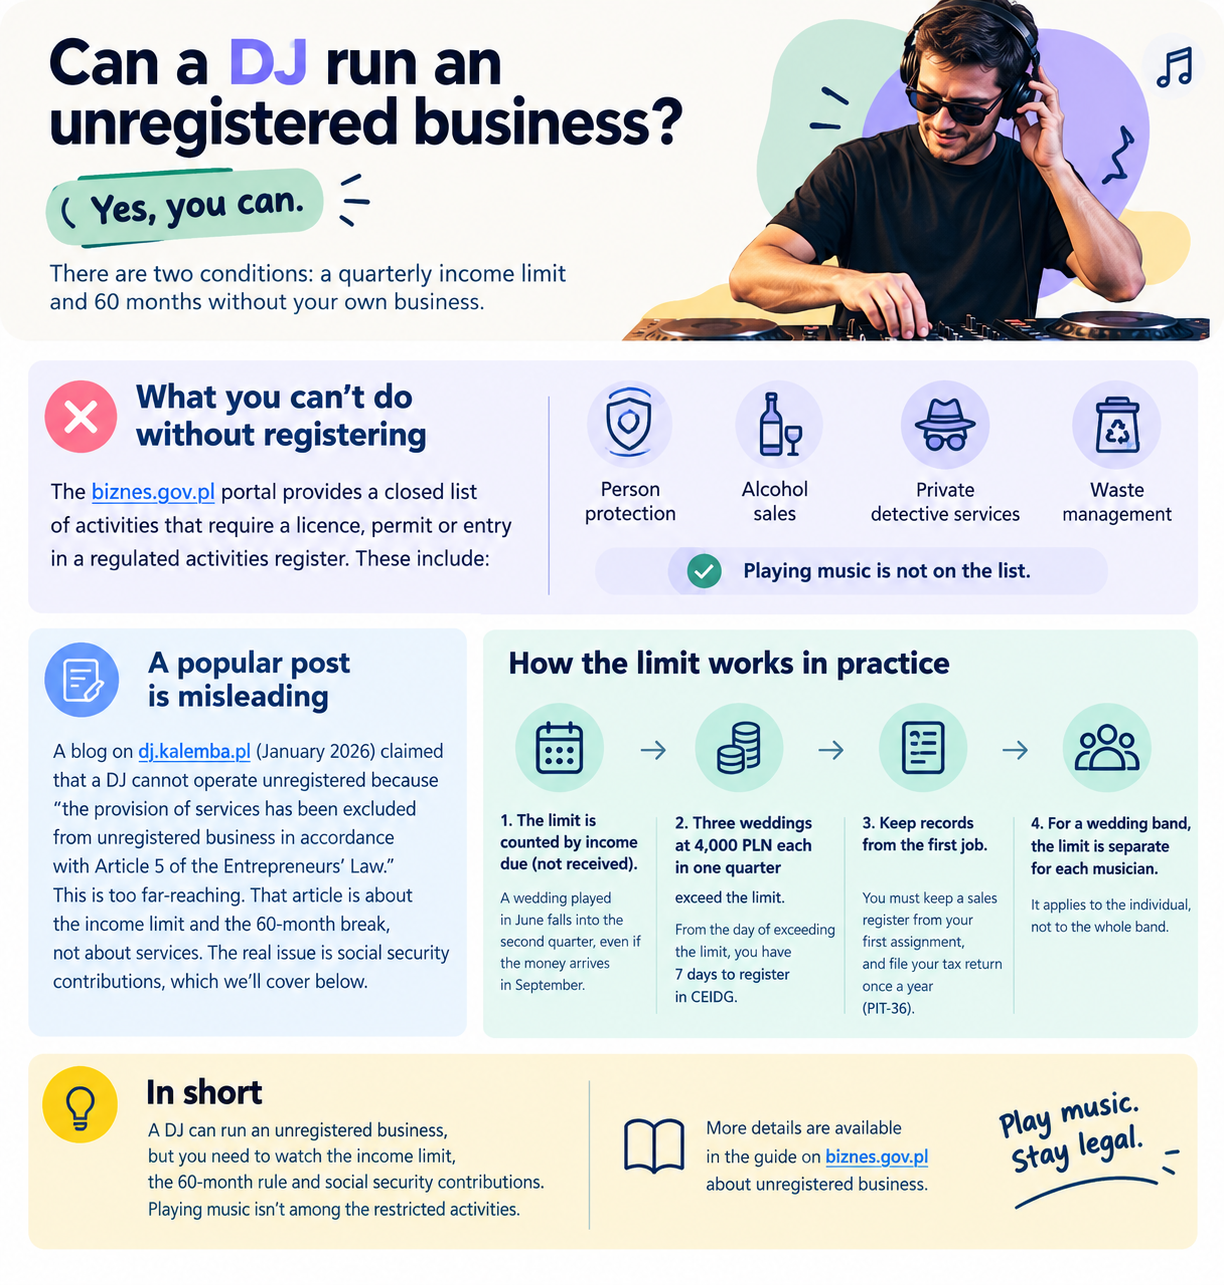
Limit liczy się od przychodu należnego, więc wesele zagrane w czerwcu wpada do drugiego kwartału nawet wtedy, gdy pieniądze przyjdą we wrześniu. Trzy wesela po 4000 zł w jednym kwartale przekraczają limit i od dnia przekroczenia masz 7 dni na wpis do CEIDG. Ewidencję sprzedaży prowadzisz od pierwszego zlecenia, a podatek rozliczasz raz w roku w PIT-36. Dla zespołu weselnego liczy się to osobno u każdego muzyka, bo limit jest przypisany do osoby, nie do składu.
Krok 1. Kto właściwie zamawia, para młoda czy sala?
Od odpowiedzi zależy wszystko, co dalej. Naprawdę wszystko. Para młoda jest osobą prywatną, więc nie potrąci zaliczki na podatek, nie wystawi PIT-11 i nie potrzebuje faktury. Sala weselna, agencja eventowa, klub i firma organizująca event to przedsiębiorcy, którzy zwykle chcą dokumentu księgowego i sami stają się płatnikiem podatku przy umowie cywilnoprawnej. Ten sam set, te same cztery godziny, dwa różne światy formalne.
Praktyczny wniosek na etapie zapytania brzmi tak. Jeżeli płaci para młoda, twoim problemem jest podatek rozliczany samodzielnie i składki, które mogą obciążyć ich jako zamawiających. Jeżeli płaci sala albo agencja, problemem jest dokument, bo rachunek z działalności nierejestrowanej część biur księgowych przyjmuje niechętnie, a faktury bez firmy nie wystawisz. Właśnie w tym miejscu pojawia się inkubator, o czym piszemy na końcu.
Krok 2. Umowa o dzieło czy umowa o świadczenie usług?
Przy typowym graniu wesela to umowa o świadczenie usług. Nie dzieło. Taka kwalifikacja nie jest naszym pomysłem, tylko stanowiskiem ZAiKS-u z 29 września 2025 roku, który w poradniku o DJ-setach powołał wyrok Wojewódzkiego Sądu Administracyjnego w Warszawie z 8 lutego 2019 roku (VI SA/Wa 2228/18). Argument jest prosty. Umowa o dzieło wymaga konkretnego, sprawdzalnego rezultatu, a set grany na żywo rezultatu w tym sensie nie zostawia. Do tego samego wniosku prowadzi wyrok Sądu Najwyższego z 10 stycznia 2017 roku, w którym skrzypaczka grająca cudzy repertuar w orkiestrze została uznana za zleceniobiorczynię, mimo że jej wykonanie było artystyczne.
Kiedy wesele jednak może być dziełem
Wtedy, gdy umawiasz się na konkretny, dający się odebrać rezultat. Autorska aranżacja pierwszego tańca, nagranie podkładu dla pary młodej, napisany przez ciebie scenariusz artystyczny imprezy, przygotowany program koncertowy wykonany jednorazowo z okazji konkretnej uroczystości. Prawnicy serwisu Spolkowy.pl w maju 2026 roku opisali to tak samo i dodali ostrzeżenie, które warto zapamiętać. Powtarzanie umów o dzieło z tą samą osobą co weekend przez cały sezon jest pierwszym, co zakwestionuje kontrola, a ZUS może sięgnąć pięć lat wstecz.
Ma to też drugi skutek. Przy zleceniu albo umowie o świadczenie usług składki płaci zamawiający jako płatnik, a przy weselach zamawiającym bywa para młoda. Dokładnie to miał na myśli bloger, który napisał, że DJ na nierejestrowanej „nie może”. Nie chodzi o zakaz, tylko o to, że twoja usługa zamienia twojego klienta w płatnika ZUS. Para młoda, która tego nie zrobi, ma problem, a ty tracisz klienta na przyszłość. Przy sali weselnej i agencji sprawa jest prostsza, bo one mają księgowość i wiedzą, jak to rozliczyć.
O jednym obowiązku prawie nikt nie mówi parom młodym. Każdą umowę o dzieło trzeba zgłosić do ZUS na formularzu RUD w ciągu 7 dni od podpisania, a obowiązek ten dotyczy wszystkich zamawiających, także osób fizycznych niezarejestrowanych jako płatnik składek. Wyjątki obejmują umowy z własnym pracownikiem i umowy z przedsiębiorcą w zakresie jego działalności, więc DJ z firmą nie generuje tego obowiązku, a DJ bez firmy tak. Zgłoszenie jest bezpłatne i składa się je przez PUE ZUS, ale ktoś musi o nim wiedzieć. Napisz o tym w umowie, zanim para młoda dowie się od urzędu.
Krok 3. Zaliczka i gotówka, czyli kiedy pojawia się kasa fiskalna
Kasa fiskalna wchodzi do gry po 20 000 zł obrotu rocznie od osób prywatnych, liczonego proporcjonalnie w pierwszym roku. Po przekroczeniu masz dwa miesiące, licząc od końca miesiąca przekroczenia. Osobne zwolnienie obejmuje usługi opłacone w całości przelewem, pod warunkiem prowadzenia ewidencji, z której wynika, czego dotyczyła zapłata. Dla DJ-a grającego pięć wesel w sezonie limit jest teoretyczny. Dla zespołu weselnego z dwudziestoma terminami już nie. Temat kasy przy obsłudze klientów prywatnych rozwijamy osobno przy fotografach, bo mechanizm jest ten sam.
Praktyka jest taka, że gotówka w kopercie na weselu wygląda wygodnie, a potem utrudnia wszystko naraz. Przelew daje dowód zapłaty do ewidencji, pozwala skorzystać ze zwolnienia z kasy i porządkuje limit nierejestrowanej. Zaliczka pobrana na rezerwację terminu też jest przychodem i wpada do limitu w kwartale, w którym stała się należna.
Krok 4. Kto płaci ZAiKS na weselu, DJ czy para młoda?
Organizator imprezy, czyli zwykle para młoda. Nie zespół weselny i nie DJ. ZAiKS napisał to wprost w poradniku z 29 września 2025 roku i dodał dwa zastrzeżenia, które zmieniają obraz. Po pierwsze, obowiązek można umownie przenieść na DJ-a i wielu DJ-ów robi to dobrowolnie, bo klientom tak wygodniej. Po drugie, wobec organizacji zbiorowego zarządzania odpowiada każdy, kto korzysta z utworów, a umowa między wami działa tylko tak, że można potem dochodzić zwrotu zapłaconej kwoty. Pokazanie ZAiKS-owi papieru z napisem, że płaci ktoś inny, nie zamyka sprawy.
Licencję najłatwiej wziąć przez platformę e-licencje, podając datę, miejsce, liczbę gości i to, czy wstęp jest płatny. Przy weselu, które biletów nie ma, wynagrodzenie dla twórców liczy się jako procent od honorarium wykonawcy, więc im wyższa twoja stawka, tym wyższa opłata. Po imprezie przekazujesz listę granych utworów, bo na jej podstawie pieniądze trafiają do autorów. Jeżeli odtwarzasz nagrania, w grę wchodzą też prawa pokrewne, którymi zarządza STOART. Dwie rzeczy, których licencja nie załatwia, to remix i mashup, bo twórcze opracowanie cudzego utworu wymaga osobnej zgody autora.
Krok 5. Jak DJ bez firmy płaci podatek od wesela?
Zależy, kto zamawiał i w jakiej formie pracujesz. Przy weselu od pary młodej, zagranym poza działalnością i okazjonalnie, przychód trafia do innych źródeł i wykazujesz go sam w PIT-36, bez zaliczek w trakcie roku. Przy działalności nierejestrowanej prowadzisz ewidencję sprzedaży i rozliczasz się tak samo raz w roku, pilnując limitu kwartalnego. Przy zleceniu od sali albo agencji płatnikiem jest ona i dostajesz PIT-11.
| Forma | Czy pasuje do wesela | Kto płaci ZUS | 50% kosztów | Dokument dla klienta | VAT u klienta |
|---|---|---|---|---|---|
| Okazjonalnie, poza działalnością (inne źródła) | Tak przy kilku imprezach w roku od osób prywatnych | Przy usłudze zamawiający jako płatnik | Tylko przy honorarium za prawa, zwykle nie | Umowa i potwierdzenie przelewu | Brak |
| Działalność nierejestrowana | Tak do 10 813,50 zł na kwartał | Jak wyżej, składki po stronie zamawiającego | Nie, to nie umowa o prawa | Rachunek na żądanie | Brak |
| Umowa o dzieło z przeniesieniem praw | Tylko przy autorskim programie lub aranżacji | Bez składek, ale RUD w 7 dni | Tak, 50% w granicach 120 000 zł rocznie | Rachunek do umowy | Brak |
| Inkubator przedsiębiorczości | Dla sal, agencji i klubów tak, dla pary młodej zależy od operatora | Bez ZUS przedsiębiorcy | Zależy od operatora i rodzaju pracy | Faktura od operatora | 23% |
| JDG na ryczałcie | Tak przy regularnym graniu | Pełny ZUS po uldze na start | Nie dotyczy | Faktura | 23% albo zwolnienie |
Podwyższone 50% kosztów wymagają honorarium za korzystanie z praw autorskich albo pokrewnych, wyodrębnionego w umowie. Ustawa o podatku dochodowym wymienia w art. 22 ust. 9b działalność twórczą w zakresie muzyki oraz działalność artystyczną w dziedzinie sztuki estradowej, wokalistyki i instrumentalistyki, a łączny limit takich kosztów wynosi 120 000 zł rocznie. Zespół wykonujący własne kompozycje mieści się w tym bez problemu. DJ, który miksuje cudze nagrania, ma trudniej, bo zdaniem ZAiKS-u sam set nie jest utworem i nie można go zarejestrować jako swojego. Jeżeli twoja praca to autorski scenariusz imprezy, a nie tylko dobór piosenek, opisz to w umowie, bo właśnie ten element zaważył w interpretacji podatkowej z 2026 roku.
Czy DJ i zespół weselny są zwolnieni z VAT?
Mogą być. Zwolnienie z art. 43 ust. 1 pkt 33 lit. b ustawy o VAT obejmuje usługi kulturalne świadczone przez indywidualnych twórców i artystów wykonawców wynagradzanych w formie honorarium. W interpretacji z 12 stycznia 2026 roku Dyrektor KIS uznał za prawidłowe stanowisko DJ-a, który na weselach występuje jednocześnie jako wodzirej i konferansjer, tworzy autorski scenariusz imprezy i zapewnia sprzęt. Wcześniej to samo zwolnienie dostał lider zespołu grającego oprawę uroczystości (interpretacja z 21 września 2023 roku) i wykonawca koncertów (21 marca 2018 roku). Tekst ustawy jest dostępny w Dzienniku Ustaw.
Są dwa ograniczenia, o których poradniki milczą. Zwolnienie przysługuje temu, kto jest stroną umowy jako indywidualny twórca, co widać w interpretacji z 2018 roku, gdzie organ podkreślił, że usługi świadczy wnioskodawca, a nie zespół. Agencja koncertowa zwolnienia nie ma, samo wynajęcie nagłośnienia bez występu również nie. Drugie ograniczenie dotyczy inkubatora, bo tam stroną umowy z klientem jest operator, czyli spółka lub fundacja będąca czynnym podatnikiem VAT. Twój klient dostanie wtedy fakturę z 23% niezależnie od tego, że ty sam mieściłbyś się w zwolnieniu dla artystów. Dla sali weselnej, która VAT odlicza, nie ma to znaczenia. Dla pary młodej to 23% drożej.
Krok 6. Dwudzieste wesele w sezonie, czyli kiedy granie staje się firmą
Granicą jest sposób działania, nie liczba imprez. Ustawa o podatku dochodowym mówi o działalności zarobkowej prowadzonej we własnym imieniu w sposób zorganizowany i ciągły. Strona z cennikiem, profil z terminami, stały skład, umowy na kilkanaście wesel w sezonie i reklama w grupach weselnych składają się dokładnie na ten opis. Limit nierejestrowanej przestaje być wtedy jedynym kryterium, bo nawet mieszcząc się w kwocie, możesz zostać uznany za przedsiębiorcę.
Przy przejściu na firmę sprawdź stawkę ryczałtu, zanim ktoś policzy ci ją z pamięci. Usługi kulturalne i rozrywkowe z działu 90 PKWiU mają stawkę 15% na podstawie art. 12 ust. 1 pkt 2 lit. y ustawy o zryczałtowanym podatku. Tak zakwalifikowano usługi artystów wykonawców (PKWiU 90.01.10.0) w interpretacjach KIS, między innymi dla zespołu grającego repertuar coverowy (8 grudnia 2021 roku, sygn. 0113-KDIPT2-1.4011.845.2021.2.ISL, gdzie podatnik bezskutecznie wnosił o 8,5%) i dla organisty (11 maja 2026 roku, sygn. 0112-KDSL1-1.4011.233.2026). Popularna w internecie stawka 8,5% dla „usług artystycznych” do grania wesel nie pasuje. Jeśli twoja praca łączy granie z nagłośnieniem i organizacją, wniosek o interpretację indywidualną kosztuje 40 zł.
Jak działa inkubator przedsiębiorczości dla muzyka grającego wesela i czego nie załatwi?
Inkubator rozwiązuje jeden konkretny problem, czyli brak faktury. Podpisujesz umowę z operatorem, operator zawiera umowę z salą, agencją albo klubem i wystawia dokument, a tobie wypłaca wynagrodzenie po potrąceniu podatku. Nie rejestrujesz firmy, nie płacisz składek przedsiębiorcy, w martwym lutym nie ponosisz nic poza abonamentem. Jak to wygląda w szczegółach i czym operatorzy różnią się między sobą, opisuje strona o tym, jak działa inkubator przedsiębiorczości dla muzyka.
Wesele jest jednak tym scenariuszem, w którym operatorzy rozjeżdżają się najmocniej, bo płaci osoba prywatna. Łatwy Start w regulaminie obowiązującym od 1 września 2026 roku opisuje zawieranie umów B2B i o fakturach dla osób fizycznych nie wspomina, więc dla sal i agencji jest wariantem mocnym, a dla pary młodej trzeba to potwierdzić. Firma dla każdego ma normę o fakturach dla osób fizycznych wprost w regulaminie, ale jej strona dla muzyków wymienia kluby, agencje eventowe, szkoły muzyczne i streaming, a wesel nie opisuje. Useme obsługuje klientów bez firmy wyłącznie przelewem, nie rozlicza faktury zaliczkowej za niewykonaną jeszcze pracę i nie przyjmuje zleceń polegających na obecności przez określony czas, co przy graniu od dwudziestej do czwartej jest pytaniem otwartym. Bizky w kategoriach planu Freelance muzyki nie wymienia, za to wynajmuje kasy fiskalne.
Trzech rzeczy nie zrobi za ciebie żaden operator. Licencji ZAiKS na cudzy repertuar, bo to relacja między organizatorem imprezy a organizacją zbiorowego zarządzania. Tantiem, bo te wypłacają ZAiKS, STOART i SAWP bezpośrednio artyście. Zwolnienia z VAT dla artysty, bo fakturę wystawia operator pod własnym numerem.
Zanim podpiszesz umowę z operatorem, zapytaj go mailem o trzy rzeczy. Czy wystawi dokument sprzedaży parze młodej, czyli osobie fizycznej bez firmy, i czy przyjmie zaliczkę za termin rezerwowany pół roku wcześniej. Jak kwalifikuje granie na weselu od godziny do godziny, bo część operatorów nie rozlicza pracy polegającej na obecności przez określony czas. Czy występ traktuje jako pracę z prawami pokrewnymi z 50% kosztami, czy jako zwykłą usługę. Odpowiedź na piśmie jest warta więcej niż hasło na stronie.
Co zrobić przed następnym weselem
Wypisz zlecenia z tego sezonu w dwóch kolumnach, osoby prywatne i firmy, a obok każdej kwoty dopisz formę zapłaty. Jeżeli przeważają pary młode płacące gotówką, twoim priorytetem jest przelew i umowa z zapisem o RUD, a nie wybór operatora. Jeżeli rosną zlecenia od sal, agencji i klubów, które chcą faktury, policz inkubator przeciwko JDG na ryczałcie 15%, pamiętając, że przez operatora klient dostanie fakturę z VAT. A jeżeli w obu kolumnach masz po kilkanaście pozycji, pytanie nie brzmi już, czy dj działalność nierejestrowana wystarczy na wesela, tylko kiedy przestaniesz być DJ-em bez firmy.
Najczęstsze pytania
Co grozi za przekroczenie limitu działalności nierejestrowanej?
Od dnia przekroczenia twoja działalność jest już gospodarcza, więc masz 7 dni na wpis do CEIDG. Jeśli tego nie zrobisz, urząd może określić zaległy podatek wraz z odsetkami, a przy większej skali dojdą składki i VAT po przekroczeniu limitu zwolnienia. Samo granie nie jest wykroczeniem, problemem jest brak rejestracji i błędne rozliczenie.
Czy muzyk to wolny zawód?
W rozumieniu ustawy o ryczałcie nie. Katalog wolnych zawodów wymienia między innymi tłumaczy, lekarzy i doradców podatkowych, a muzyków w nim nie ma. Dla przychodów z grania stosuje się stawkę właściwą dla usług kulturalnych i rozrywkowych, czyli 15%.
Czy zespół muzyczny musi być zarejestrowany?
Nie. Zespół weselny nie jest podmiotem prawa i nie podlega rejestracji, bo rejestruje się konkretna osoba albo spółka. W praktyce umowę z klientem podpisuje lider jako osoba fizyczna lub przedsiębiorca, a z pozostałymi muzykami rozlicza się osobno, najczęściej na zleceniu przy regularnym graniu. Każdy z nich sprawdza też własny limit, bo dj działalność nierejestrowana i jej odpowiednik u instrumentalisty liczą się per osoba.