Grafik komputerowy na ryczałcie płaci 14%, jeśli sprzedaje usługi specjalistycznego projektowania z grupy PKWiU 74.1, czyli logo, identyfikacje, plakaty, opakowania, ilustracje. Płaci 12%, jeśli jego praca jest w istocie częścią oprogramowania (PKWiU 62.01). Płaci 8,5%, jeśli tworzy animacje i efekty wizualne (PKWiU 59.12), bo dla takich usług ustawa nie przewiduje stawki wyższej. Nie ma stawki „dla grafika”. Jest stawka dla usługi, którą dostaje klient. VAT-owcem być nie musisz do 240 000 zł sprzedaży rocznie, chyba że obok projektów sprzedajesz doradztwo.
Poniżej trzy pytania, które ustalają twoją grupę PKWiU, siedem interpretacji Dyrektora Krajowej Informacji Skarbowej z numerami i datami, składka zdrowotna na 2026 rok oraz rachunek na rękę dla 8000 zł miesięcznie: ryczałt 14%, ryczałt 8,5% i inkubator przedsiębiorczości, w którym stawki nie wybierasz wcale.
Dlaczego nie ma jednej stawki ryczałtu dla grafika?
Ustawa o zryczałtowanym podatku dochodowym w art. 12 ust. 1 nie zna zawodu „grafik”. Przypisuje stawki do grup PKWiU, czyli do rodzaju usługi. Ten sam człowiek z tym samym kodem PKD 74.10.Z może w jednym miesiącu zaprojektować logo (74.1, stawka 14%), w drugim przygotować grafiki do interfejsu aplikacji jako część prac programistycznych (62.01, stawka 12%), a w trzecim zrobić animację do reklamy (59.12, stawka 8,5%). Każdy przychód rozlicza według stawki swojej grupy, a w ewidencji przychodów prowadzi je osobno.
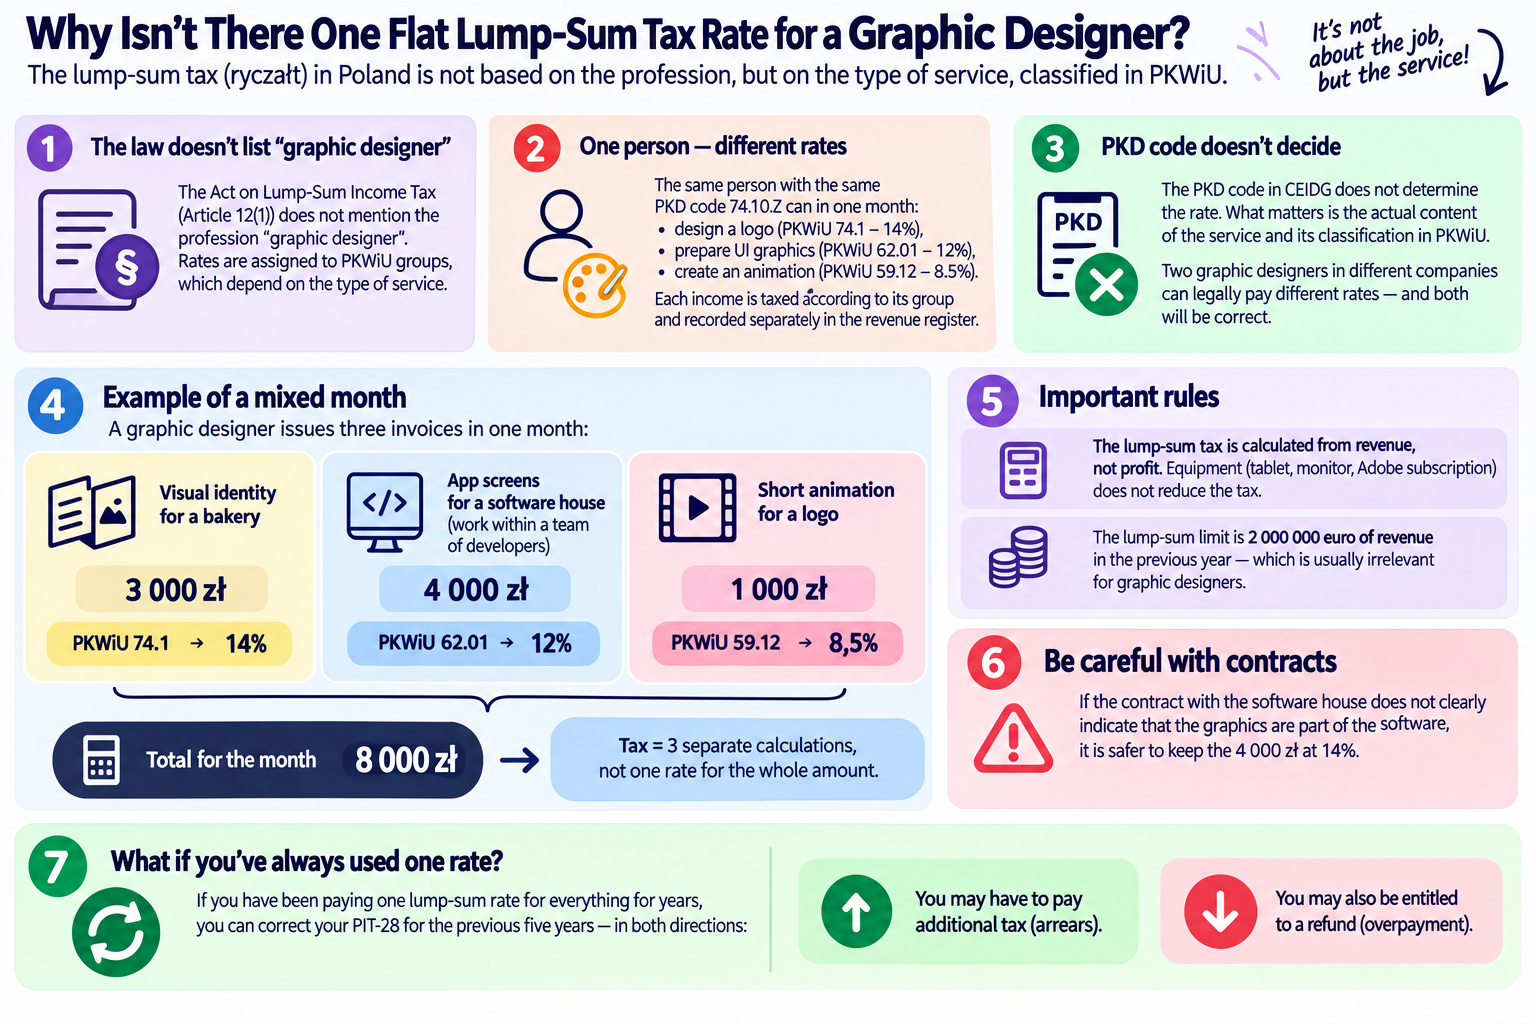
Kod PKD w CEIDG nie decyduje o niczym. Decyduje faktyczna treść usługi i jej klasyfikacja w PKWiU. Dlatego dwie osoby na tym samym stanowisku „graphic designer” w dwóch firmach mogą legalnie płacić różne stawki, a obie będą miały rację. Ryczałt liczysz od przychodu, więc tablet, monitor i subskrypcja Adobe nie pomniejszają podatku. Limit dla ryczałtu to 2 000 000 euro przychodu w poprzednim roku, co dla grafika jest zwykle teorią.
Przykład mieszanego miesiąca. Grafik wystawia trzy faktury: 3000 zł za identyfikację wizualną dla piekarni, 4000 zł za ekrany aplikacji dla software house’u, w którym pracuje w zespole z programistami, i 1000 zł za krótką animację logo. W ewidencji przychodów zapisuje je w trzech kolumnach: 3000 zł pod 14%, 4000 zł pod 12%, 1000 zł pod 8,5%. Podatek za miesiąc to suma trzech rachunków, a nie jedna stawka od 8000 zł. Jeśli w umowie z software house’em nie ma śladu, że grafika jest częścią oprogramowania, bezpieczniej zostawić te 4000 zł przy 14%. Kto przez lata płacił jedną stawkę od wszystkiego, może skorygować PIT-28 za pięć lat wstecz, ale w obie strony: organ równie chętnie dopłaty żąda, jak nadpłaty zwraca.
Trzy pytania, które ustalają twoją stawkę
Odpowiedz po kolei. Pierwsze „tak” kończy test.
Czy klient dostaje projekt do użytku?
Logo, księga znaku, plakat, etykieta, projekt opakowania, ilustracja do książki, layout strony przekazany jako projekt graficzny. Klient dostaje gotowy projekt i sam go wdraża lub drukuje. To usługi specjalistycznego projektowania z PKWiU 74.1, a dla nich art. 12 ust. 1 pkt 2a lit. c ustawy przewiduje 14%. Większość grafików freelancerów ląduje tutaj. Interpretacja z 27 października 2025 roku, sygn. 0115-KDST2-1.4011.466.2025.1.NC, dotyczyła projektowania grafik wektorowych sklasyfikowanych jako PKWiU 74.10.19.0 i potwierdziła 14%.
Czy twoja praca jest częścią oprogramowania?
Projektujesz ekrany aplikacji w zespole deweloperskim, przygotowujesz grafiki pod silnik strony, pracujesz na komponentach, które programiści od razu wdrażają. Tu organ patrzy, czy usługa jest „związana z oprogramowaniem” (PKWiU 62.01). Jeśli tak, stawka to 12%. W interpretacji z 11 grudnia 2024 roku, sygn. 0115-KDST2-1.4011.483.2024.4.JP, grafik świadczący usługi ukierunkowane na projektowanie i rozwój technologii dla sieci i systemów został przypisany do 62.01.12.0 i stawki 12%. Podobnie w interpretacji z 21 października 2024 roku, sygn. 0113-KDIPT2-1.4011.629.2024.2.MAP, projekty graficzne związane z oprogramowaniem trafiły do 62.01.11.0. Sama nazwa „grafika komputerowa” nie wystarczy. Liczy się to, czy bez twojej pracy program nie zadziała.
Czy tworzysz animację lub efekty wizualne?
Animacje, intro, grafiki 3D do gier, sceny, wizualizacje, efekty do wideo. Takie usługi trafiają do PKWiU 59.12.15.0 (animacja) albo 59.12.14.0 (efekty wizualne), a ponieważ ustawa nie przypisuje im ani 14%, ani 12%, obowiązuje zasada ogólna dla usług z art. 12 ust. 1 pkt 5 lit. a, czyli 8,5%. Potwierdzają to interpretacje z 23 lipca 2026 roku (sygn. 0115-KDST2-2.4011.549.2026.2.BM) i z 26 lutego 2026 roku (sygn. 0115-KDST2-2.4011.751.2025.2.BM) dla plików graficznych, wideo i modeli 3D w ramach animacji, a także z 23 czerwca 2026 roku (sygn. 0115-KDST2-1.4011.321.2026.2.JP) dla grafik 3D do gier wideo. Jeśli żadne z trzech pytań nie dało „tak”, wracasz do pierwszego i sprawdzasz, czy nie sprzedajesz jednak projektu. Reklama i kampanie to osobna historia: usługi reklamowe z PKWiU 73.1 mają stawkę 15%.
Co mówią interpretacje KIS za 14% i za 8,5%
Spór między 14% a 8,5% jest realny i toczy się o jedno słowo: czy to, co robisz, jest „specjalistycznym projektowaniem”. W interpretacji z 30 kwietnia 2026 roku, sygn. 0112-KDSL1-2.4011.212.2026.2.MO, wnioskodawca projektujący architekturę w przestrzeniach wirtualnych, scenografie i modele 3D przez lata płacił 14%, a potem uznał, że to „kreacja cyfrowa poza 74.10” i chciał skorygować PIT-28 do 8,5%. Dyrektor KIS uznał jego stanowisko za nieprawidłowe: przy klasyfikacji w 74.10 stawka to 14%. Skargę na tę interpretację WSA w Warszawie odrzucił 17 lipca 2026 roku. W bazie Eureka Ministerstwa Finansów jest też rozstrzygnięcie uznające 8,5% dla „projektowania specjalistycznego oprawy wizualnej” za nieprawidłowe.
Są również interpretacje, które w konkretnych stanach faktycznych przyznają grafikom 8,5%, na przykład z 3 czerwca 2026 roku, sygn. 0113-KDIPT2-1.4011.305.2026.2.RK, dla usług projektowania graficznego. Wspólny mianownik jest taki: 8,5% dostaje ten, kto wykazał, że jego usługa nie mieści się w 74.1 ani w 62.01. Kto sprzedaje klientowi projekt do użytku, 8,5% nie dostanie.
Jeśli twoja praca jest na granicy grup, nie zgaduj. Wniosek o interpretację indywidualną kosztuje 40 zł za jedno pytanie, a opis stanu faktycznego piszesz sam, więc warto w nim rozdzielić usługi: co jest projektem, co częścią oprogramowania, co animacją. Interpretacja chroni tylko w opisanym stanie. Zmieniasz zakres usług, piszesz nowy wniosek.
Ile zostaje na rękę: ryczałt 14%, 8,5% i inkubator przy 8000 zł miesięcznie
Rachunek jest orientacyjny i pokazuje mechanizm, nie twoje rozliczenie. Założenia: przychód 8000 zł netto miesięcznie, czyli 96 000 zł rocznie, więc składka zdrowotna z drugiego progu. Na ryczałcie od przychodu odejmujesz zapłacone składki społeczne i połowę składki zdrowotnej, od reszty liczysz podatek. Bez ulg, bez kosztów, bez wspólnego rozliczenia. Kwoty w złotych na miesiąc.
| Wariant | Składki społeczne | Składka zdrowotna | Podatek | Na rękę |
|---|---|---|---|---|
| JDG, ryczałt 14%, duży ZUS | 1926,76 | 830,58 | 792,11 | 4450,55 |
| JDG, ryczałt 8,5%, duży ZUS | 1926,76 | 830,58 | 480,93 | 4761,73 |
| JDG, ryczałt 14%, ZUS preferencyjny (ok. 456 zł) | 456 | 830,58 | 998,02 | 5715,40 |
| JDG, ryczałt 8,5%, ZUS preferencyjny | 456 | 830,58 | 605,94 | 6107,48 |
| Inkubator, abonament 500 zł, przeniesienie praw (PIT 6%) | 0 | 0 | 450 | 7050 |
| Inkubator, abonament 500 zł, bez przeniesienia praw (PIT 9,6%) | 0 | 0 | 720 | 6780 |
Dwie rzeczy, które ta tabela ukrywa. W inkubatorze nie ma składek, bo nie ma też ubezpieczenia emerytalnego ani chorobowego. Przez te lata nie rośnie twój staż ani podstawa do zasiłku, a prywatne ubezpieczenie zdrowotne często trzeba dokupić osobno. I w inkubatorze, i na ryczałcie koszty nie zmniejszają podatku, ale na JDG możesz przejść na podatek liniowy, gdy sprzęt, studio i podwykonawcy zaczną ważyć. Przy 8000 zł miesięcznie liniowy nie wygra. Przy 20 000 zł i realnych kosztach rachunek trzeba zrobić od nowa.
Składka zdrowotna na ryczałcie w 2026 roku
W 2026 roku składka zależy od rocznego przychodu i podstawy liczonej od przeciętnego wynagrodzenia z czwartego kwartału 2025 roku, które wyniosło 9228,64 zł. Do 60 000 zł przychodu płacisz 498,35 zł miesięcznie. Od 60 000 do 300 000 zł płacisz 830,58 zł. Powyżej 300 000 zł płacisz 1495,04 zł. Przekroczenie progu w trakcie roku oznacza dopłatę za cały rok, więc grafik, który w grudniu domknie 61 000 zł, dopłaci różnicę za dwanaście miesięcy. Połowę zapłaconej składki odliczasz od przychodu. Duży ZUS w 2026 roku to 1926,76 zł miesięcznie z dobrowolnym chorobowym, a przez pierwsze 6 miesięcy ulgi na start płacisz samą składkę zdrowotną, potem 24 miesiące preferencyjnego ZUS od podstawy 1441,80 zł.
Czy grafik komputerowy musi być VAT-owcem?
Nie, dopóki wartość sprzedaży nie przekroczy 240 000 zł rocznie. Od 1 stycznia 2026 roku taki jest limit zwolnienia podmiotowego z art. 113 ust. 1 ustawy o VAT, w pierwszym roku liczony proporcjonalnie. Usługi graficzne nie są na liście wyłączeń. Zwolnienie i ryczałt to dwie niezależne decyzje: możesz być na ryczałcie 14% i wystawiać faktury bez VAT, albo być na ryczałcie i zarejestrować się do VAT dobrowolnie, gdy twoi klienci to firmy, które VAT odliczają.
Pułapka doradztwa
Art. 113 ust. 13 pkt 2 ustawy o VAT odbiera zwolnienie podatnikom świadczącym usługi doradztwa, bez względu na obrót. Projektowanie nie jest doradztwem, co potwierdzają interpretacje dla usług projektowych. Problem zaczyna się, gdy w ofercie albo w umowie piszesz „konsultacje”, „doradztwo w zakresie identyfikacji wizualnej” lub „audyt marki” i wystawiasz za to osobne faktury. Organ patrzy na istotę czynności, nie na kod PKD, ale nazwa usługi na fakturze jest pierwszym, co sprawdzi. Warsztat z klientem przed projektem logo opisuj jako etap projektowania, nie jako doradztwo.
Klient z Unii i VAT-UE
Zwolnienie z VAT nie zwalnia z rejestracji do VAT-UE, gdy świadczysz usługi dla firmy z innego kraju Unii. Składasz VAT-R z zaznaczeniem transakcji wewnątrzwspólnotowych, dostajesz numer z przedrostkiem PL, na fakturze piszesz adnotację o odwrotnym obciążeniu, a za miesiące z takimi usługami składasz informację podsumowującą VAT-UE. Bez tego numeru część agencji z Niemiec czy Holandii odmówi współpracy, bo ich księgowość nie rozliczy faktury. Szczegóły rejestracji opisuje biznes.gov.pl w poradniku o rejestracji do VAT.
Czy w inkubatorze grafik wybiera stawkę ryczałtu?
Nie. W inkubatorze nie prowadzisz działalności gospodarczej, więc ryczałt, PKWiU i składka zdrowotna przedsiębiorcy cię nie dotyczą. Pracujesz na umowie o dzieło z operatorem, operator wystawia klientowi fakturę z 23% VAT pod własnym numerem, a od twojego wynagrodzenia pobiera PIT jako płatnik. Wysokość podatku zależy od tego, czy w umowie przenosisz prawa autorskie do utworu: wtedy stosuje się 50% koszty uzyskania przychodu i efektywnie 6%, bez przeniesienia praw 9,6%. Tak podaje cennik Łatwy Start, podobnie działa to u innych operatorów. Ogólne zasady i porównanie z własną firmą opisuje strona o tym, jak działa inkubator przedsiębiorczości dla projektantów.
Tu jest haczyk, którego operatorzy nie podkreślają. 6% wymaga utworu i przeniesienia praw. Bizky pisze w swoim poradniku o umowie o dzieło, że edycja zdjęcia według wytycznych klienta nie jest utworem i dostaje 20% kosztów, nie 50%. Retusz, cięcie banerów pod formaty, podmiana tekstów w szablonie to prace, które podobnie łatwo wypadają z 6%. Useme trzyma grafikę na liście prac z 50% kosztami, a WeExpert w ogóle nie rozlicza umów o dzieło, więc nośnika dla 50% tam nie ma. Jeśli większość twoich zleceń to produkcja wg wytycznych, a nie projekty, porównuj inkubator po stawce 9,6%, nie 6%.
Decyzja sprowadza się do jednego zdania. Zrób test z trzech pytań, zapisz obok swoją grupę PKWiU i stawkę, a potem policz na rękę z tabeli dla własnego przychodu. Jeśli wynik na ryczałcie 14% i wynik w inkubatorze różnią się o ponad 2000 zł miesięcznie, to zazwyczaj różnica w składkach ZUS, nie w stawce podatku. Grafik komputerowy na ryczałcie płaci za ubezpieczenie, grafik w inkubatorze go nie ma. O to, a nie o 14% czy 8,5%, powinna być twoja decyzja.
Najczęstsze pytania
Jakie PKD dla grafika komputerowego?
Najczęściej 74.10.Z, działalność w zakresie specjalistycznego projektowania. Przy pracy dla zespołów deweloperskich dodaje się 62.01.Z, przy animacji 59.12.Z. Kod PKD opisuje zakres firmy w rejestrze i nie wyznacza stawki ryczałtu.
Kiedy ryczałt 8,5% w branży kreatywnej?
Gdy usługa nie mieści się w specjalistycznym projektowaniu (74.1) ani w usługach związanych z oprogramowaniem (62.01), na przykład animacja, efekty wizualne i grafika 3D do gier z grupy 59.12. Sam fakt, że pracujesz cyfrowo, 8,5% nie daje.
Czy usługi projektowe mogą być na ryczałcie?
Tak. Projektowanie nie jest wyłączone z ryczałtu na podstawie art. 8 ustawy. Warunkiem jest limit 2 000 000 euro przychodu za poprzedni rok i brak świadczenia usług dla byłego pracodawcy w zakresie, w jakim pracowałeś u niego na etacie w tym lub poprzednim roku.