Nie. Ustawa o zawodzie tłumacza przysięgłego nie wymaga prowadzenia działalności gospodarczej, a wpis na listę Ministra Sprawiedliwości nie jest wpisem do rejestru działalności regulowanej. Tłumacz przysięgły może pracować na etacie, na umowach, w ramach działalności nierejestrowanej, przez inkubator przedsiębiorczości albo na własnej firmie. Odpowiedź na pytanie, czy tłumacz przysięgły musi mieć działalność gospodarczą, zależy od tego, kto płaci: sąd, biuro tłumaczeń, osoba prywatna czy kancelaria z zagranicy. Każdy z tych czterech płatników rozlicza tłumacza inaczej.
W 2026 roku doszły dwie interpretacje Dyrektora Krajowej Informacji Skarbowej, które zmieniają rachunek. Pierwsza (7 maja 2026, sygn. 0115-KDIT1.4011.162.2026.2.MN) mówi, że tłumacz przysięgły prowadzący firmę w zakresie tłumaczeń rozlicza w tej firmie także wynagrodzenia od sądów. Druga (11 czerwca 2026, sygn. 0112-KDSL1-2.4011.377.2026.2.PR) przypomina, że ryczałt tłumacza pracującego samodzielnie wynosi 17%, a nie 15%, które podaje większość poradników. Poniżej rozkładamy jeden typowy miesiąc tłumacza przysięgłego na cztery portfele i przy każdym odpowiadamy, czy potrzebna jest firma.
Co ustawa o zawodzie tłumacza przysięgłego mówi o własnej firmie?
Nic. Ustawa z 25 listopada 2004 roku reguluje, kto może zostać tłumaczem przysięgłym, jak zdobywa i traci uprawnienia oraz jakie ma obowiązki. Formy rozliczania przychodu w niej nie ma. Tłumaczem przysięgłym może być wyłącznie osoba fizyczna, więc uprawnienia są przypisane do człowieka, nie do spółki ani do operatora inkubatora. Z tego wynika reszta.
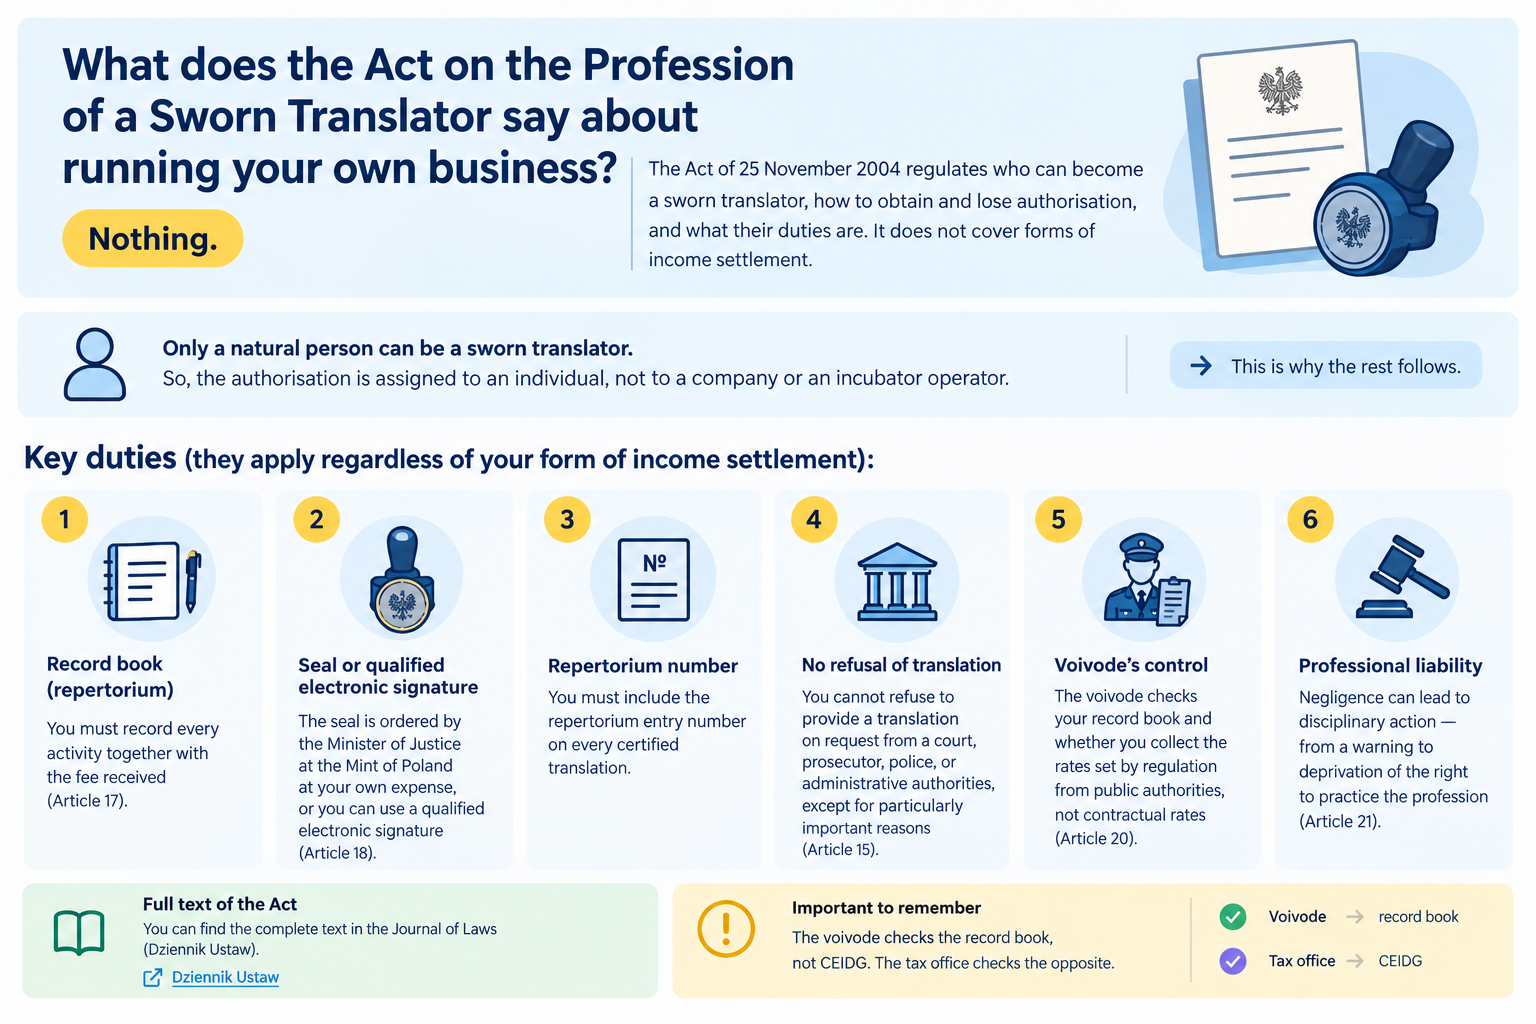
Obowiązki są konkretne i działają niezależnie od formy rozliczeń. Repertorium, w którym odnotowujesz każdą czynność razem z pobranym wynagrodzeniem (art. 17). Pieczęć zamawiana przez Ministra Sprawiedliwości w Mennicy Polskiej na twój koszt albo kwalifikowany podpis elektroniczny (art. 18). Numer pozycji repertorium na każdym poświadczonym tłumaczeniu. Zakaz odmowy tłumaczenia na żądanie sądu, prokuratora, Policji i organów administracji, chyba że zachodzą szczególnie ważne przyczyny (art. 15). Kontrola wojewody nad repertorium i nad tym, czy od organów pobierasz stawki z rozporządzenia, a nie umowne (art. 20). Za zaniedbania grozi odpowiedzialność zawodowa od upomnienia po pozbawienie prawa wykonywania zawodu (art. 21). Pełny tekst jest w Dzienniku Ustaw. Zwróć uwagę, że wojewoda sprawdza repertorium, a nie CEIDG. Urząd skarbowy odwrotnie.
Skąd tłumacz przysięgły dostaje pieniądze i dlaczego to zmienia odpowiedź?
Z czterech źródeł, a każde z nich ma inną podstawę prawną, innego płatnika podatku i inny dokument. Weźmy miesiąc, w którym tłumacz dostał 1200 zł z sądu okręgowego za tłumaczenie akt, 2800 zł od biura tłumaczeń za umowy spółki, 180 zł od osoby prywatnej za akt urodzenia i 600 euro od kancelarii z Berlina. Cztery wpływy, cztery reżimy.
| Kto płaci | Podstawa | Kto rozlicza PIT | Dokument | Czy potrzebna firma | Czy przez inkubator |
|---|---|---|---|---|---|
| Sąd, prokuratura, Policja, urząd | Postanowienie organu, stawki z rozporządzenia MS | Organ jako płatnik (art. 13 pkt 6 ustawy PIT), PIT-11 | Rachunek do akt, bez faktury | Nie. Przy firmie w zakresie tłumaczeń wpływ i tak trafia do firmy (KIS 7.05.2026) | Nie, postanowienie kieruje się do tłumacza osobiście |
| Biuro tłumaczeń, firma, kancelaria | Umowa zlecenia lub o dzieło albo faktura | Zleceniodawca jako płatnik (art. 13 pkt 8) albo tłumacz na firmie | Rachunek do umowy albo faktura | Nie, dopóki biuro akceptuje umowę; tak, gdy wymaga faktury i obrót rośnie | Tak, to główny obszar inkubatora |
| Osoba prywatna | Umowa ustna lub pisemna | Sam tłumacz: inne źródła w PIT-36 albo firma | Rachunek, paragon po przekroczeniu limitu kasy | Nie przy zleceniach jednorazowych; tak przy stałej, reklamowanej sprzedaży | Zależy od operatora, większość rozlicza tylko B2B |
| Kancelaria lub agencja z zagranicy | Umowa albo faktura w walucie | Tłumacz sam (zagraniczny płatnik nie pobiera polskiej zaliczki) albo firma | Faktura z odwrotnym obciążeniem przy VAT-UE | Nie przy sporadycznych; w praktyce tak, bo klient chce faktury | Tak, operator fakturuje w walucie |
Większość poradników odpowiada na pytanie o firmę, patrząc tylko na drugi wiersz. Tymczasem to pierwszy i trzeci wiersz najczęściej decydują, czy tłumacz przysięgły bez działalności gospodarczej śpi spokojnie.
Czy trzeba mieć firmę, żeby przyjąć wezwanie z sądu, prokuratury albo Policji?
Nie. Sąd nie zawiera z tłumaczem umowy B2B i nie pyta o NIP firmy. Wydaje postanowienie, w którym przyznaje wynagrodzenie według stawek z rozporządzenia, potrąca zaliczkę na podatek i po roku wysyła PIT-11. Tłumacz na etacie, student po zaprzysiężeniu i emerytka z uprawnieniami rozliczają to samo i tak samo.
Ile płaci sąd: stawki z rozporządzenia od 1 stycznia 2024 roku
Rozporządzenie Ministra Sprawiedliwości w sprawie wynagrodzenia za czynności tłumacza przysięgłego (tekst jednolity w Dz.U. 2025 poz. 312) daje za stronę tłumaczenia na polski z angielskiego, niemieckiego, francuskiego i rosyjskiego 44,07 zł, z innego języka europejskiego 47,49 zł, z języka pozaeuropejskiego 57,65 zł albo 64,44 zł zależnie od alfabetu. Za stronę z polskiego na te cztery języki 57,65 zł, na inny europejski 67,82 zł, na pozaeuropejskie 78,01 zł lub 94,37 zł. Tryb 24-godzinny i postępowanie przyspieszone podwajają stawkę, terminologia specjalistyczna, pismo ręczne i zły stan dokumentu dodają 25%, ale podwyżki nie sumują się. Tłumaczenie ustne liczy się za każdą rozpoczętą godzinę obecności według stawki za stronę z polskiego powiększonej o 30%. Te kwoty obowiązują wyłącznie wobec organów. Biuru tłumaczeń i klientowi prywatnemu wystawiasz cenę umowną.
Kto rozlicza podatek od postanowienia sądu?
Sąd. Przychody osób, którym sąd, prokurator albo organ administracji zlecił wykonanie czynności, to w ustawie o PIT działalność wykonywana osobiście (art. 13 pkt 6). Organ stosuje 20% kosztów uzyskania przychodu, pobiera zaliczkę i wystawia PIT-11, a ty dopisujesz kwotę do zeznania rocznego obok etatu. Nie prowadzisz z tego tytułu ewidencji podatkowej i nie płacisz zaliczek samodzielnie. Interpretacja ogólna Ministra Finansów z 22 maja 2014 roku (nr DD2/033/30/KBF/14/RD-47426) pozwala jednak zaliczyć takie przychody do działalności gospodarczej, jeśli uzyskujesz je w warunkach firmy.
Tu wchodzi interpretacja z 7 maja 2026 roku. Tłumaczka przysięgła prowadząca spółkę cywilną zajmującą się tłumaczeniami chciała nadal rozliczać wezwania z sądów osobno, jako działalność wykonywaną osobiście. Dyrektor KIS uznał to za nieprawidłowe: skoro prowadzi działalność w zakresie tłumaczeń, wynagrodzenia od sądu, prokuratury i Policji też są przychodem z tej działalności, a ryczałtowy charakter stawek z rozporządzenia niczego nie zmienia. Powołany przez nią wyrok WSA we Wrocławiu z 31 maja 2023 roku (I SA/Wr 576/22) organ pominął jako niewiążący. Wniosek dla tłumacza, który dopiero rozważa JDG: po rejestracji firmy sądowe postanowienia najpewniej wejdą do przychodu firmy, ze wszystkimi tego skutkami dla ryczałtu i składki zdrowotnej. Bez firmy ten wpływ rozlicza za ciebie sąd.
Dwa haczyki. Od 2022 roku osoby powołane do pełnienia funkcji podlegają składce zdrowotnej, a Ministerstwo Zdrowia w piśmie z 29 sierpnia 2022 roku objęło tym biegłych i mediatorów powołanych w sprawach karnych, gdy ich roczne wynagrodzenie z tego tytułu przekracza 6000 zł. Czy dotyczy to tłumacza wezwanego do sprawy karnej, publiczne źródła nie rozstrzygają, więc zapytaj o to sąd albo ZUS, zanim przekroczysz tę kwotę. Drugi haczyk to VAT: zgodnie z uchwałą siedmiu sędziów NSA z 12 stycznia 2009 roku (I FPS 3/08) czynności biegłych na zlecenie sądu podlegają VAT, i organy podatkowe stosują to samo do tłumaczy przysięgłych. Dopóki mieścisz się w zwolnieniu do 240 000 zł, nic nie dopłacasz, ale wpływy z sądu liczą się do tego limitu.
Biuro tłumaczeń i firma: zlecenie, dzieło, rachunek czy faktura?
Bez firmy masz dwie drogi. Umowa o dzieło albo zlecenia z biurem, w której biuro jest płatnikiem podatku, a przy zleceniu także składek, i wystawia ci PIT-11. Albo działalność nierejestrowana, w której wystawiasz rachunek na własne nazwisko. Trzecia droga, inkubator, pojawia się w chwili, gdy biuro mówi: „tylko faktura”.
Czy tłumacz przysięgły może prowadzić działalność nierejestrowaną?
Tak. Prawo przedsiębiorców wyłącza z działalności nierejestrowanej tylko działalność wymagającą koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej oraz tę, którą inna ustawa z góry nazywa działalnością gospodarczą. Lista tłumaczy przysięgłych jest listą uprawnień zawodowych, a nie rejestrem działalności regulowanej, i ustawa o zawodzie nie nazywa pracy tłumacza działalnością gospodarczą. Portal biznes.gov.pl wśród wyłączeń wymienia ochronę osób, sprzedaż alkoholu, imprezy turystyczne, usługi detektywistyczne, odpady, pośrednictwo ubezpieczeniowe i usługowe prowadzenie ksiąg. Tłumaczy tam nie ma. Warunki są ogólne: przychód należny do 10 813,50 zł na kwartał w 2026 roku, brak własnej firmy przez ostatnie 60 miesięcy, a po przekroczeniu limitu 7 dni na wpis do CEIDG. Cudzoziemiec spoza Unii korzysta z tej formy tylko wtedy, gdy jego tytuł pobytowy pozwala na działalność gospodarczą.
Pułapka siedzi gdzie indziej. Jeśli w ramach działalności nierejestrowanej świadczysz usługi dla firmy, biznes.gov.pl kwalifikuje to jako umowę zlecenia lub o świadczenie usług, a wtedy biuro staje się płatnikiem składek ZUS i musi cię zgłosić. Część biur tego nie wie, część nie chce. Tłumacz przysięgły Dawid Pilch opisał na swoim blogu, że właśnie z tego powodu po konsultacjach z doradcami zrezygnował z tej formy. Rachunek z działalności nierejestrowanej dla dużego biura bywa więc trudniejszy do przepchnięcia niż zwykła umowa o dzieło. Dla biura kancelarii notarialnej, która potrzebuje dwóch tłumaczeń w roku, działa bez problemu. Limit kwartalny jest przy tym liczony od przychodu należnego, więc faktura wystawiona 30 marca, a zapłacona w maju, liczy się do pierwszego kwartału.
Kiedy biuro chce faktury
Duże agencje i platformy często rozliczają podwykonawców fakturami, bo umowa o dzieło z osobą fizyczną to dla nich PIT-11, obowiązek zgłoszenia umowy o dzieło do ZUS w 7 dni i ryzyko przekwalifikowania. Wtedy zostają dwie opcje: JDG albo inkubator, który wystawia fakturę w twoim imieniu. Czy tłumaczenie jest dziełem i czy przysługują 50% koszty autorskie, to osobny temat, który u każdego operatora wygląda inaczej. Jak wystawić fakturę bez firmy w ogóle, też opisujemy osobno.
Klient prywatny: jednorazowy akt urodzenia a stała sprzedaż
Osoba prywatna nie jest płatnikiem. Nie potrąci zaliczki i nie wystawi PIT-11, więc jednorazowe tłumaczenie aktu urodzenia dla sąsiada rozliczasz sam, jako przychód z innych źródeł w PIT-36, bez zaliczek w trakcie roku. Tak długo, jak zlecenia są incydentalne. Gdy masz cennik na stronie, ogłoszenie, stały dopływ klientów z urzędu wojewódzkiego i wystawiasz rachunki kilkunastu osobom w miesiącu, urząd skarbowy może zobaczyć w tym działalność zarobkową prowadzoną w sposób zorganizowany i ciągły z art. 5a pkt 6 ustawy o PIT. Wtedy wybór jest między działalnością nierejestrowaną w ramach limitu a CEIDG.
Sprzedaż dla osób prywatnych uruchamia też próg kasy fiskalnej po przekroczeniu 20 000 zł obrotu rocznie z takich klientów, o ile nie korzystasz ze zwolnienia dla płatności przelewem z pełną ewidencją. Dla tłumacza przysięgłego, który pracuje głównie dla urzędów i biur, to rzadko realny problem, ale przy obsłudze cudzoziemców legalizujących pobyt klientów prywatnych bywa więcej niż firmowych.
Kancelaria albo agencja z zagranicy
Zagraniczny zleceniodawca nie pobierze polskiej zaliczki, więc przychód rozliczasz sam, w PIT-36 albo w firmie. W praktyce kancelaria z Berlina i agencja z Londynu zwykle chcą faktury z numerem VAT-UE i adnotacją o odwrotnym obciążeniu, bo inaczej ich księgowość nie zaksięguje kosztu. Zwolnienie z VAT do 240 000 zł nie zwalnia z rejestracji do VAT-UE przy usługach dla firm z Unii. To jest moment, w którym tłumacz bez działalności gospodarczej najczęściej sięga po inkubator albo zakłada JDG, nie dlatego, że przepis go zmusza, tylko dlatego, że klient nie przyjmie rachunku.
Ryczałt dla tłumacza przysięgłego: 17% czy 15%?
17%, jeśli pracujesz sam. 15%, jeśli zatrudniasz innych tłumaczy. Ustawa o zryczałtowanym podatku dochodowym w art. 4 ust. 1 pkt 11 zalicza tłumaczy do wolnych zawodów, a wolny zawód to działalność wykonywana osobiście, bez zatrudniania na umowę o pracę, zlecenia czy dzieło osób, które wykonują czynności związane z istotą zawodu. Dla wolnych zawodów art. 12 ust. 1 pkt 1 przewiduje 17%. Stawka 15% z art. 12 ust. 1 pkt 2 lit. r dotyczy usług tłumaczeń (PKWiU 74.3) innych niż świadczone w ramach wolnego zawodu, czyli biura, które zleca pracę podwykonawcom.
Interpretacja z 11 czerwca 2026 roku (sygn. 0112-KDSL1-2.4011.377.2026.2.PR) rozstrzygała sprawę tłumacza bez uprawnień przysięgłego, powoływanego ad hoc przez sądy i Straż Graniczną. Chciał 8,5%. Dyrektor KIS odpowiedział wprost: tłumaczenia dla organów to PKWiU 74.3, dla tłumacza w ramach wolnego zawodu stawka wynosi 17%, poza wolnym zawodem 15%, a 8,5% nie wchodzi w grę. Wnioskodawca dostał 15% tylko dlatego, że współpracował z innymi tłumaczami. Jeśli w poradniku albo w kalkulatorze operatora widzisz „ryczałt 15% dla tłumacza przysięgłego” bez słowa o wolnym zawodzie, porównanie z inkubatorem jest policzone na złych liczbach. Dla samodzielnego tłumacza przysięgłego punktem odniesienia jest 17%.
Zasady ogólne i podatek liniowy pozostają do wyboru, ale przy niewielkich kosztach tłumacza rzadko wygrywają. Jeżeli twoja sytuacja jest na granicy, wniosek o interpretację indywidualną kosztuje 40 zł i chroni cię w opisanym stanie faktycznym.
Czy tłumacz przysięgły musi być VAT-owcem?
Nie, dopóki wartość sprzedaży nie przekroczy 240 000 zł rocznie, w pierwszym roku liczonej proporcjonalnie. Status tłumacza przysięgłego nie daje żadnego specjalnego zwolnienia ani go nie odbiera: tłumaczenia poświadczone i zwykłe mają tę samą stawkę 23% i to samo zwolnienie podmiotowe z art. 113 ustawy o VAT. Do limitu wchodzą wszystkie cztery portfele, także postanowienia sądów. Rejestracja dobrowolna ma zwykle sens, gdy twoi klienci to firmy odliczające VAT i gdy kupujesz drogie licencje na narzędzia CAT.
Jedna rzecz, której poradniki o VAT dla tłumaczy nie dopowiadają. Przez inkubator fakturę wystawia operator jako czynny podatnik VAT, więc twój klient zawsze dostaje fakturę z 23%, niezależnie od tego, że sam mieściłbyś się w zwolnieniu. Dla biura, które VAT odlicza, to zazwyczaj bez znaczenia. Dla klienta prywatnego i dla małej kancelarii na zwolnieniu to 23% drożej.
Jak działa inkubator przedsiębiorczości dla tłumacza przysięgłego i czego nie załatwi?
Inkubator zastępuje ci firmę w drugim i czwartym wierszu tabeli. Podpisujesz umowę z operatorem, operator zawiera umowę z biurem albo kancelarią i wystawia fakturę, w złotych lub w walucie, a tobie wypłaca wynagrodzenie po potrąceniu podatku. Nie rejestrujesz CEIDG, nie płacisz składek ZUS przedsiębiorcy, w pustym miesiącu nie ponosisz nic poza abonamentem. Ogólne zasady, porównanie z JDG i tabelę operatorów opisuje strona o tym, jak działa inkubator przedsiębiorczości dla tłumacza. Tu dopowiadamy to, co dotyczy wyłącznie tłumacza przysięgłego.
Pierwszego wiersza inkubator nie przejmie. Postanowienie o przyznaniu wynagrodzenia sąd kieruje do tłumacza przysięgłego z imienia i nazwiska, stawkę bierze z rozporządzenia, a zaliczkę potrąca sam. Żaden ze sprawdzonych przez nas operatorów nie opisuje procedury rozliczania takich postanowień i trudno sobie wyobrazić, jak miałby to zrobić, skoro nie jest stroną. Ten portfel zostaje przy tobie w każdym wariancie.
Z trzecim wierszem jest różnie. Firma dla każdego pisze na swojej stronie dla tłumaczy, że tłumacz przysięgły wpisany na listę może w pełni korzystać z inkubatora, wykonuje tłumaczenia poświadczone pod własną pieczęcią, a operator wystawia faktury także klientom indywidualnym, kancelariom notarialnym i sądom. To jedyna publiczna deklaracja na rynku, która mówi o tłumaczu przysięgłym wprost. Jednocześnie regulamin tego samego operatora w §4 ust. 2 lit. d zastrzega, że zarząd nie dopuszcza branż regulowanych wymagających dodatkowych zezwoleń lub koncesji. Zawód tłumacza przysięgłego nie wymaga koncesji, więc zapis prawdopodobnie go nie dotyczy, ale to interpretacja, nie gwarancja. Łatwy Start w regulaminie z 1 września 2026 roku opisuje umowy B2B zawierane w imieniu spółki, nie wspomina o zawodach regulowanych ani o klientach prywatnych i nie publikuje stanowiska w sprawie tłumaczeń poświadczonych. Dla tłumacza pracującego z zagranicznymi agencjami i rozliczanego w euro to nadal mocny wariant, dla tłumacza obsługującego głównie osoby prywatne nie. Useme rozlicza tłumaczenia z 50% kosztami autorskimi, ale „tłumaczenie dokumentów” wyłącza z tej listy, a dokumenty to większość pracy przysięgłego, więc tam licz na 20% kosztów.
Zanim podpiszesz umowę z operatorem, zadaj mu na piśmie trzy pytania. Czy przyjmuje tłumacza przysięgłego i jak to się ma do zapisu o branżach regulowanych w jego regulaminie. Czy wystawi fakturę osobie prywatnej i kancelarii notarialnej, czy tylko firmom. Czy tłumaczenie poświadczone dokumentu traktuje jako utwór z 50% kosztami, czy jako usługę z 20%. Odpowiedź mailowa jest warta więcej niż deklaracja na stronie.
Czy tłumacz przysięgły musi mieć działalność gospodarczą? Policz cztery portfele
Wypisz wpływy z ostatnich dwunastu miesięcy w czterech kolumnach: organy, biura i firmy, osoby prywatne, zagranica. Jeśli pierwsza kolumna dominuje, firma niczego ci nie daje, a może zabrać, bo po rejestracji sądowe postanowienia wejdą do przychodu firmy. Jeśli druga i czwarta kolumna rosną, a biura chcą faktur, porównaj inkubator z JDG na ryczałcie 17%, nie 15%. Jeśli trzecia kolumna jest regularna i widoczna w internecie, zarejestruj działalność nierejestrowaną w swojej głowie już teraz, to znaczy prowadź ewidencję i pilnuj 10 813,50 zł na kwartał, a CEIDG zostaw na moment, gdy limit pęknie. Czy tłumacz przysięgły musi mieć działalność gospodarczą, rozstrzyga ta tabela, nie ustawa o zawodzie.
Najczęstsze pytania
Czy tłumacz przysięgły jest biegłym?
Nie w sensie formalnym. Biegły wydaje opinię, tłumacz przysięgły tłumaczy. W postępowaniu karnym do tłumacza stosuje się jednak odpowiednio przepisy o biegłych, a podatkowo oba przychody od sądu trafiają do tego samego art. 13 pkt 6 ustawy o PIT, dlatego interpretacje o biegłych czyta się razem z interpretacjami o tłumaczach.
Co grozi za wykonywanie usług bez działalności gospodarczej?
Jeśli urząd uzna, że działalność była zorganizowana i ciągła, a ty rozliczałeś ją jako inne źródła, doliczy podatek z odsetkami, a przy większej skali także VAT powyżej limitu i składki. Sama praca tłumacza przysięgłego bez firmy nie jest wykroczeniem, problemem jest błędne źródło przychodu w zeznaniu.
Czy tłumacz przysięgły to wolny zawód?
Podatkowo tak, jeśli pracuje osobiście i nie zatrudnia innych tłumaczy. Z tego wynika stawka ryczałtu 17%. W ustawie o zawodzie tłumacza przysięgłego pojęcie wolnego zawodu nie występuje, pojawia się tam natomiast odpowiedzialność zawodowa i nadzór wojewody.